
Le régime de l’IP Box (ou imposition séparée des revenus de la propriété industrielle au taux réduit de 10 %) s’impose aujourd’hui comme un levier incontournable de financement de l’innovation en France. Couplé au Crédit Impôt Recherche (CIR), il permet d’optimiser considérablement la fiscalité des entreprises innovantes (industries, medtechs, éditeurs de logiciels).
Pourtant, si le principe séduit de nombreux Directeurs Financiers (DAF), un écueil technique cristallise toutes les craintes et retient de nombreuses entreprises de s’engager : le calcul du ratio Nexus.
Exigé par l’administration fiscale pour déterminer la quote-part des revenus éligibles au taux réduit, ce ratio mathématique obéit à des règles strictes de traçabilité. Comment se calcule-t-il concrètement ? Quels sont les pièges à éviter pour sécuriser son dossier en cas de contrôle fiscal ?
Guide méthodologique complet pour maîtriser le ratio Nexus de l’IP Box.
Rappel : De quoi parle-t-on ? (L'équation de l'IP Box)
Pour rappel, l’option pour le régime IP Box permet de soumettre au taux réduit d’IS de 10 % (au lieu du taux de droit commun) le résultat net provenant de la concession, de la sous-concession ou de la cession d’actifs de propriété intellectuelle éligibles (brevets, certificats d’utilité, logiciels originaux protégés par le droit d’auteur).
Cependant, l’avantage fiscal n’est pas appliqué à 100 % des revenus de l’actif si une partie des travaux de R&D a été externalisée à l’étranger ou confiée à des entreprises liées. C’est ici qu’intervient le Ratio Nexus.
Revenu net éligible au taux de 10 % = résultat net de l’actif x Ratio Nexus
Étape 1 : Isoler les revenus bruts éligibles (et éviter l'écueil des prestations associées)
Avant de calculer le ratio lui-même, la première difficulté consiste à déterminer l’assiette des revenus bruts générés par l’actif incorporel.
Dans de nombreux cas (notamment pour les éditeurs de logiciels ou les technologies industrielles packagées), les contrats commerciaux sont « mixtes ». Ils incluent à la fois :
- La mise à disposition de la technologie (la redevance de licence / concession).
- Des prestations de services annexes (maintenance corrective/évolutive, support technique, hébergement cloud, formation).
La règle d’or : Seule la redevance pure liée à l’exploitation de l’actif incorporel est éligible à l’IP Box.
- Si le contrat individualise les prix, la ventilation est simple.
- Si le contrat est forfaitaire, l’entreprise doit mettre en place une clé de répartition rigoureuse et justifiable (basée sur les coûts de revient comparés ou les prix de marché) pour extraire la part de service pur et ne retenir que la brique « propriété intellectuelle ». Une confusion sur ce point est l’un des premiers motifs de redressement.
Vérifier si vos revenus de propriété intellectuelle peuvent bénéficier de l’IP Box
Étape 2 : Déterminer le Résultat Net de l'actif
Une fois le chiffre d’affaires brut de l’actif identifié, il faut calculer le résultat net associé en déduisant les charges directes et indirectes qui se rattachent à cet actif au cours de l’exercice fiscal.
Parmi les charges à retrancher du chiffre d’affaires brut :
- Les dépenses de R&D menées directement pour le développement ou l’amélioration de cet actif au cours de l’exercice.
- Les amortissements de l’actif incorporel.
- Une quote-part des frais généraux et de structures directement imputables.
Attention : Le résultat net d’un actif ne peut pas être négatif. Si les charges dépassent les produits pour un actif donné sur un exercice, le résultat est ramené à zéro (pas de report de déficit IP Box croisé de manière anarchique sans respecter les règles d’imputation par actif ou par famille d’actifs).
Étape 3 : La formule du Ratio Nexus décortiquée
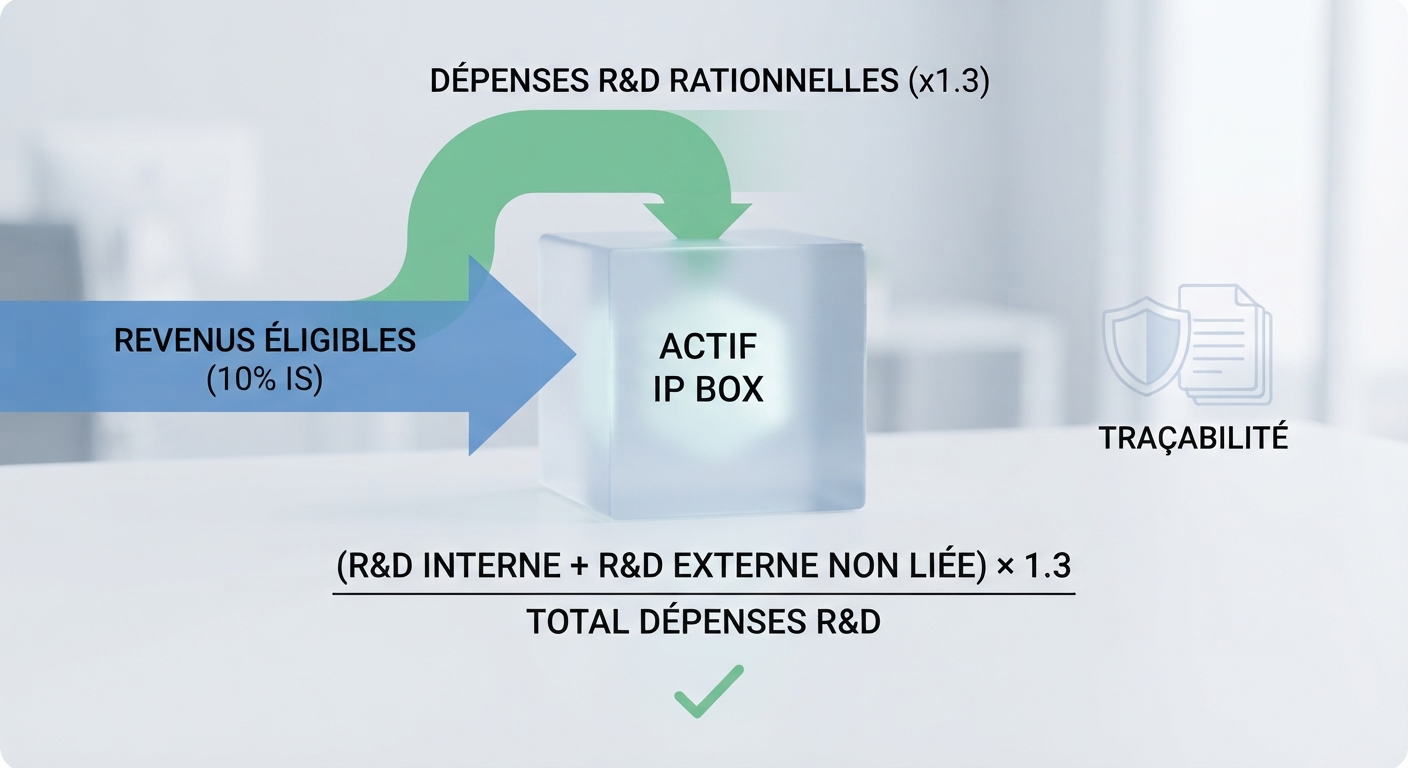
Le Ratio Nexus mesure le lien direct entre les dépenses de R&D engagées par l’entreprise et la création de l’actif. Il s’exprime sous la forme d’une fraction (plafonnée à 100 %) :
Ratio Nexus
Dépenses de R&D internes + Dépenses de R&D externalisées non liées × 1,3
─────────────────────────────────────────────────
Dépenses totales de R&D engagées pour l’actif
Décortiquons les composantes de cette formule :
A- Au numérateur : Les « bonnes » dépenses (celles qui font monter le taux)
- Les dépenses de R&D internes : Salaires des ingénieurs et chercheurs affectés au projet, charges sociales, dépenses de fonctionnement directes.
- La R&D externalisée auprès d’organismes tiers (non liés) : Prestataires indépendants, laboratoires publics, sous-traitants classiques.
- Le coefficient multiplicateur de 1.3 (Bonus R&D locale) : Pour encourager l’effort national, le numérateur peut être majoré de 30 % (dans la limite où les dépenses du numérateur ne dépassent pas le total des dépenses du dénominateur, le ratio final étant de toute façon plafonné à 1 %). Note : Ce bonus ne s’applique pas aux dépenses externalisées auprès d’entreprises liées.
B- Au dénominateur : Toutes les dépenses
- Le total de toutes les dépenses de R&D (internes + externes auprès de tiers + externalisées auprès d’entreprises liées du groupe).
- Le piège de la sous-traitance intragroupe : Confier des briques de R&D à une filiale ou une société sœur du même groupe fait exploser le dénominateur sans alimenter le numérateur (sauf si l’on regarde la sous-traitance externe non liée). Cela a pour effet immédiat de faire chuter mécaniquement le ratio Nexus et de réduire l’avantage fiscal. Une restructuration des flux de R&D en amont est souvent nécessaire.
Étape 4 : Gestion par actif vs Gestion par « famille d’actifs »
Calculer le ratio actif par actif peut s’avérer un véritable enfer bureaucratique, en particulier dans le secteur du logiciel ou de l’industrie technologique où les innovations s’empilent, se mettent à jour et fusionnent constamment.
Heureusement, la doctrine fiscale (BOFiP) autorise la gestion par famille d’actifs.
- Qu’est-ce qu’une famille d’actifs ? Il s’agit d’un regroupement d’actifs incorporels qui sont exploités conjointement au sein d’un même produit, d’une même gamme ou d’un même processus industriel cohérent.
- L’avantage stratégique : Mutualiser les coûts de R&D et les revenus au sein d’une même famille permet d’absorber plus facilement les variations de coûts et d’optimiser le ratio global, tout en simplifiant drastiquement la liasse fiscale (formulaires n° 2467-SD et 2468-SD).
En résumé : Les 4 commandements pour un calcul irréprochable
- Traçabilité comptable et analytique : Ne séparez jamais le calcul fiscal de la réalité de votre comptabilité analytique. Les heures de R&D doivent pouvoir être justifiées (suivi des temps, feuilles de temps).
- Cohérence avec le CIR : Les dépenses de R&D retenues dans le ratio Nexus doivent être rigoureusement alignées ou conciliables avec celles déclarées dans votre dossier justificatif CIR. Une contradiction entre le dossier CIR et la liasse IP Box est un signal d’alerte immédiat pour l’administration.
- Anticipation des flux intragroupes : Auditez vos contrats de sous-traitance avant de clôturer l’exercice fiscal pour éviter l’effet dilutif des sociétés liées.
- Documentation de la méthode : Rédigez un dossier de traçabilité IP Box expliquant clairement la méthode de ventilation des revenus mixtes et le calcul de chaque ligne du ratio. C’est votre bouclier en cas de contrôle fiscal.
EIF Innovation : un accompagnement dédié à l’IP Box
EIF Innovation accompagne les entreprises à chaque étape de la mise en place du dispositif IP Box, de l’analyse de l’éligibilité jusqu’à la constitution du dossier.
L’accompagnement comprend notamment :
- L’identification des brevets et actifs éligibles et leur rattachement aux revenus ;
- Le recensement et la justification des dépenses de R&D liées aux actifs ;
- Le calcul du résultat net éligible et du ratio Nexus ;
- La préparation du dossier administratif et fiscal ;
- La réalisation du dossier technique R&D, avec la présentation des travaux, de l’état de l’art, des objectifs et des indicateurs de R&D.
EIF Innovation vous aide ainsi à structurer une démarche documentée et traçable, en cohérence avec les exigences du régime IP Box.